Nợ xấu tăng hơn 1.550 tỷ đồng trong một quý
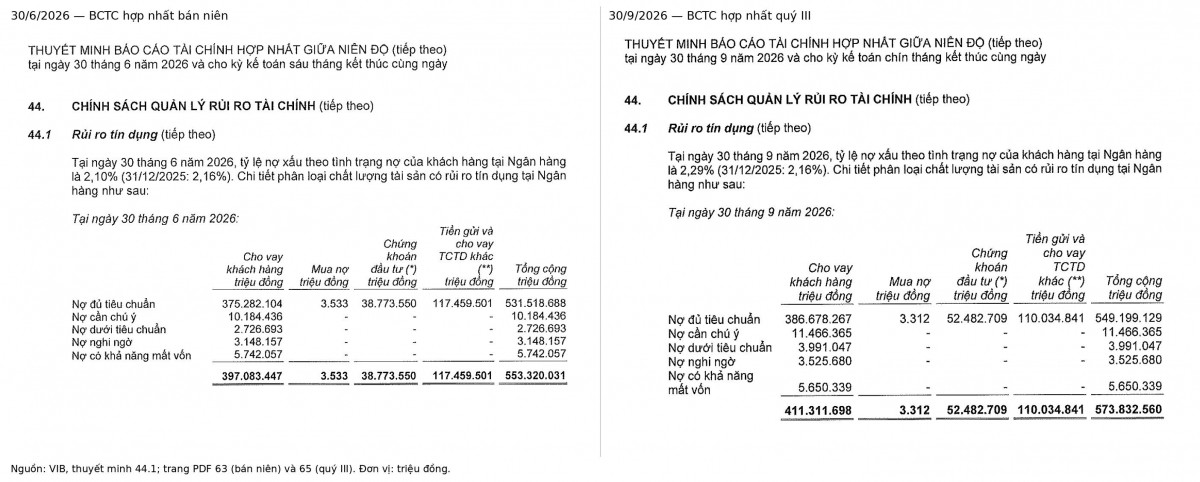
Theo báo cáo tài chính hợp nhất quý III/2026 đã được soát xét của VIB, tại ngày 30/9/2026, tổng nợ xấu cho vay khách hàng, gồm nợ nhóm 3, nhóm 4 và nhóm 5, đạt 13.167,1 tỷ đồng, tăng 1.832,4 tỷ đồng so với cuối năm 2025.
Đáng chú ý, riêng quý III, tổng nợ xấu tăng từ 11.616,9 tỷ đồng lên 13.167,1 tỷ đồng, tương đương tăng 1.550,2 tỷ đồng, hay 13,34%.
Mức tăng này được ghi nhận trong cùng quý VIB sử dụng 1.462,1 tỷ đồng dự phòng cho vay khách hàng để xử lý rủi ro tín dụng. Xét theo cơ cấu, nợ dưới tiêu chuẩn (nhóm 3) tăng 1.264,4 tỷ đồng, tương đương khoảng 81,56% mức tăng ròng tổng nợ xấu. Trong khi đó, nợ có khả năng mất vốn (nhóm 5) giảm 91,7 tỷ đồng.
Tính chung 9 tháng đầu năm, nợ xấu cho vay khách hàng tăng 16,17% so với cuối năm 2025, trong khi dư nợ cho vay khách hàng tăng khoảng 7,68%. Tốc độ tăng nợ xấu cao gấp khoảng 2,1 lần tốc độ tăng dư nợ.
Nếu tính tổng nợ nhóm 3 đến nhóm 5 trên dư nợ cho vay khách hàng, tỷ lệ nợ xấu tăng từ khoảng 2,97% cuối năm 2025 lên 3,20% tại ngày 30/9/2026. Tỷ lệ này cần được phân biệt với mức 2,16% cuối năm 2025 và 2,29% tại ngày 30/9/2026 được VIB công bố theo phạm vi phân loại rộng hơn tại thuyết minh 44.1, bao gồm một số khoản mua nợ, chứng khoán đầu tư và tiền gửi, cho vay các tổ chức tín dụng khác.
Số dư nợ xấu cuối kỳ chịu tác động đồng thời của việc chuyển nhóm, thu hồi và xử lý nợ. Vì vậy, không thể cộng mức tăng nợ xấu với số dự phòng đã sử dụng để xác định nợ xấu mới phát sinh trong quý.
Chi phí dự phòng tăng gần gấp đôi, tỷ lệ bao phủ giảm
Theo báo cáo kết quả hoạt động kinh doanh hợp nhất, chi phí dự phòng rủi ro tín dụng của VIB trong 9 tháng đầu năm 2026 đạt 4.384,8 tỷ đồng, so với 2.214,9 tỷ đồng cùng kỳ năm 2025. Mức tăng tương đương khoảng 2.170 tỷ đồng, hay 97,97%.
Riêng quý III/2026, chi phí dự phòng rủi ro tín dụng đạt 1.899,0 tỷ đồng, tăng 64% so với mức 1.157,9 tỷ đồng cùng kỳ năm trước.
Tại ngày 30/9/2026, số dư dự phòng rủi ro cho vay khách hàng của VIB đạt 5.499,9 tỷ đồng, tăng 641,1 tỷ đồng so với mức 4.858,8 tỷ đồng cuối năm 2025, tương đương tăng 13,19%.
Trong 9 tháng, VIB trích lập 4.384,9 tỷ đồng dự phòng cho vay khách hàng và sử dụng 3.743,8 tỷ đồng để xử lý rủi ro. Sau các biến động này, số dư dự phòng cuối kỳ tăng so với đầu năm nhưng tốc độ tăng thấp hơn tốc độ tăng nợ xấu.
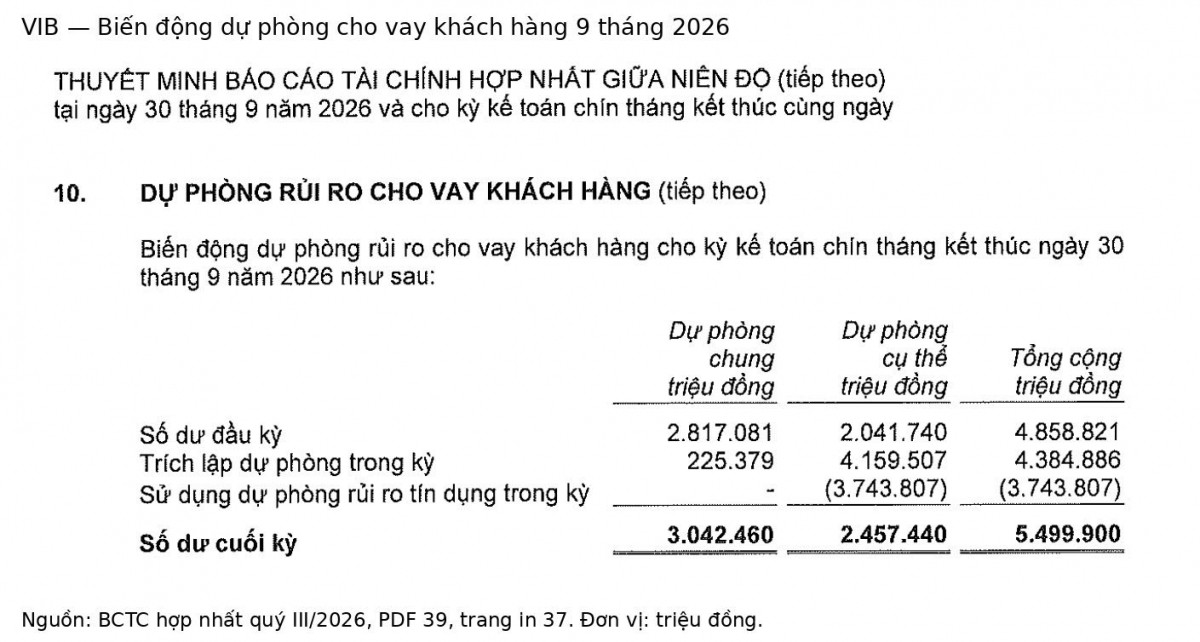
Tính bằng số dư dự phòng chia cho tổng nợ nhóm 3 đến nhóm 5 của cho vay khách hàng, tỷ lệ bao phủ nợ xấu giảm từ khoảng 42,87% cuối năm 2025 xuống 41,77% tại ngày 30/9/2026. Riêng so với cuối quý II/2026, tỷ lệ này giảm từ khoảng 43,58% xuống 41,77%.
Tỷ lệ bao phủ giảm cho thấy số dư dự phòng trên mỗi đồng nợ xấu cho vay khách hàng thấp hơn trước. Tuy nhiên, chỉ tiêu này chưa đủ để kết luận VIB trích lập thiếu hoặc không đáp ứng quy định. Việc đánh giá mức độ đầy đủ của dự phòng cần căn cứ vào phân loại từng khoản nợ, tài sản bảo đảm đủ điều kiện khấu trừ và tỷ lệ trích lập theo quy định áp dụng.
Với cổ đông, trong đó có nhà đầu tư cao tuổi, diễn biến nợ xấu và dự phòng là những thông tin cần xem xét bên cạnh lợi nhuận và cổ tức khi đánh giá rủi ro đầu tư.
Báo cáo chưa công bố chi tiết những nhóm khách hàng đóng góp lớn nhất vào mức tăng nợ xấu và cơ cấu các khoản nợ được xử lý bằng dự phòng trong kỳ. Những thông tin này sẽ giúp làm rõ hơn diễn biến chất lượng tín dụng của VIB.
Đối với người cao tuổi có tiền gửi tiết kiệm hoặc tham gia đầu tư cổ phiếu ngân hàng, diễn biến nợ xấu, chi phí dự phòng và tỷ lệ bao phủ nợ xấu là những chỉ dấu cần được quan tâm bên cạnh lợi nhuận và cổ tức. Đây không phải căn cứ duy nhất để đánh giá mức độ an toàn của một ngân hàng, nhưng là những thông tin quan trọng giúp người dân nhận diện rủi ro, cân nhắc quyết định tài chính và bảo vệ tài sản tích lũy khi tuổi cao.
Đại Long/Ngaymoionline