Lợi nhuận đi lùi
Báo cáo tài chính hợp nhất quý III/2026 của Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank) cho thấy bức tranh kinh doanh kém khả quan khi lợi nhuận sụt giảm mạnh so với cùng kỳ, trong khi cả tín dụng và huy động vốn đều thu hẹp so với đầu năm. Đáng chú ý, dù thu nhập lãi thuần vẫn ghi nhận tăng trưởng, sự suy yếu của các nguồn thu ngoài lãi, cùng với áp lực chi phí hoạt động và dự phòng rủi ro tín dụng, đã khiến kết quả kinh doanh của ngân hàng chịu sức ép đáng kể.
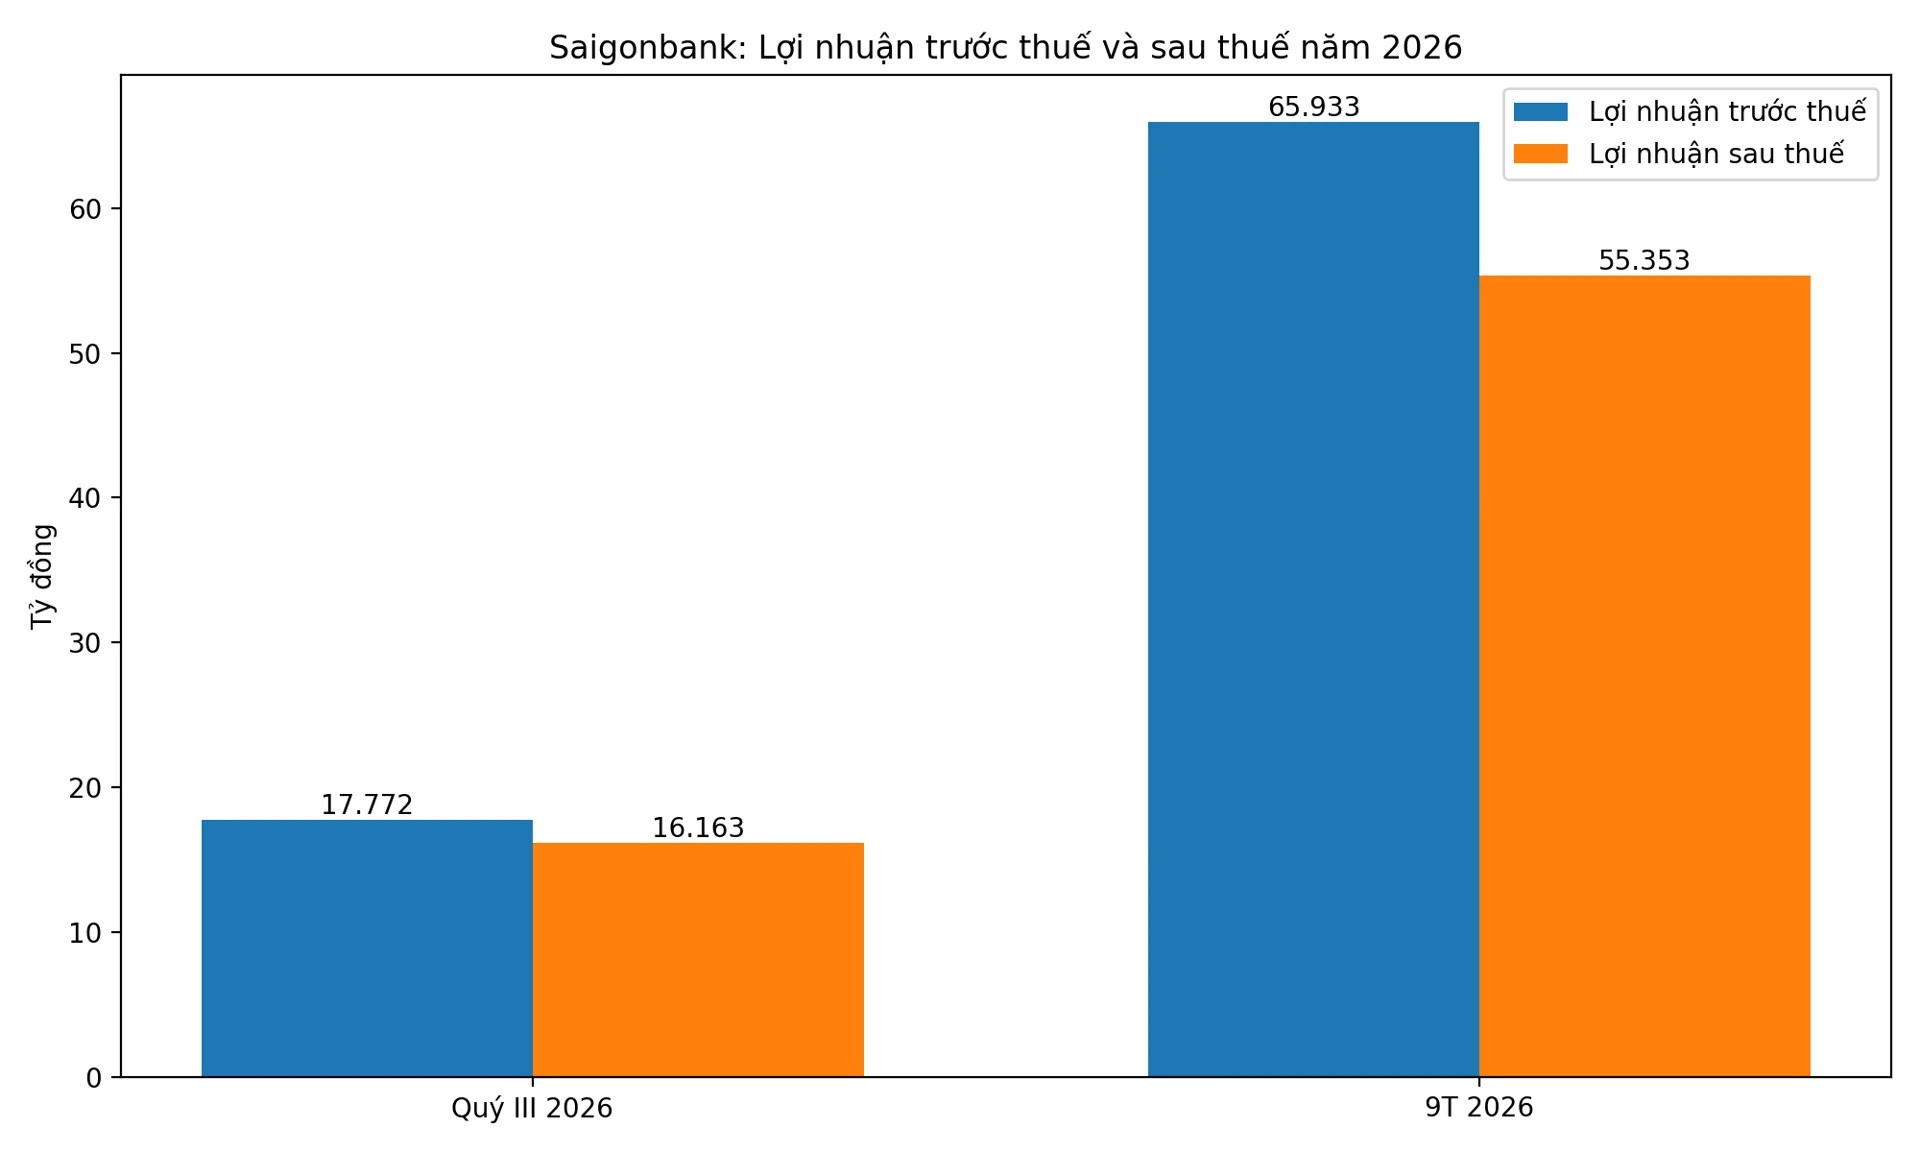
Cụ thể, tính riêng trong quý III/2026, ngân hàng ghi nhận lợi nhuận trước thuế 16,16 tỷ đồng, giảm 76,5% so với mức 68,85 tỷ đồng cùng kỳ năm 2025. Lũy kế 9 tháng năm 2026, Saigonbank ghi nhận lợi nhuận trước thuế đạt 55,35 tỷ đồng, giảm khoảng 73,5% so với mức 209,24 tỷ đồng cùng kỳ năm trước. Lợi nhuận sau thuế cũng giảm 65,8%, từ 161,01 tỷ đồng xuống còn 55,35 tỷ đồng.
Tuy nhiên, điểm đáng chú ý là hoạt động tín dụng cốt lõi vẫn tạo ra nguồn thu tương đối tích cực. Trong 9 tháng, thu nhập lãi và các khoản thu nhập tương tự đạt 1.792,86 tỷ đồng, tăng khoảng 10,3% so với cùng kỳ. Sau khi trừ chi phí lãi, thu nhập lãi thuần đạt 571,91 tỷ đồng, tăng 4,5%.
Diễn biến này cho thấy nguyên nhân khiến lợi nhuận Saigonbank lao dốc không hoàn toàn xuất phát từ hoạt động cho vay, mà còn đến từ sự suy yếu của các nguồn thu ngoài lãi và áp lực chi phí.
Đi sâu vào cơ cấu thu nhập cho thấy nguồn thu từ hoạt động cho vay đang chịu áp lực lớn hơn mức tăng doanh thu lãi. Cụ thể, trong khi thu nhập lãi tăng 10,3%, chi phí lãi lại tăng 25%, lên 1.220,95 tỷ đồng. Điều này khiến thu nhập lãi thuần giảm 11,9%, từ 648,92 tỷ đồng xuống 571,91 tỷ đồng. Chênh lệch tốc độ tăng giữa thu nhập lãi và chi phí vốn phản ánh áp lực lên khả năng sinh lời từ hoạt động kinh doanh cốt lõi của ngân hàng.
Không chỉ thu nhập lãi thuần suy giảm, nhiều nguồn thu ngoài lãi cũng ghi nhận kết quả kém tích cực. Lãi thuần từ hoạt động dịch vụ giảm 15,3%, còn 24,8 tỷ đồng; lãi thuần từ kinh doanh ngoại hối giảm 42,1%, xuống 7,76 tỷ đồng. Đáng chú ý, lãi thuần từ hoạt động khác giảm gần 29,7%, từ 169,16 tỷ đồng xuống còn 118,98 tỷ đồng. Đây là một trong những yếu tố khiến tổng thu nhập hoạt động suy giảm đáng kể.
Ở chiều ngược lại, chi phí hoạt động tăng 8%, lên 529,67 tỷ đồng, trong khi chi phí dự phòng rủi ro tín dụng tăng 12,8%, đạt 131,17 tỷ đồng. Kết quả, lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng giảm tới 47,3%, chỉ còn 197,11 tỷ đồng, khiến lợi nhuận còn lại sau trích lập dự phòng bị thu hẹp mạnh.
Tín dụng và huy động cùng suy giảm
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của Saigonbank đạt 21.523,12 tỷ đồng, giảm khoảng 1% so với mức 21.736,61 tỷ đồng cuối năm 2025. Nếu tính theo dư nợ trước dự phòng rủi ro, quy mô cho vay giảm từ 21.972,76 tỷ đồng xuống 21.754,64 tỷ đồng, tương đương mức giảm khoảng 0,99%.
Đây là diễn biến đáng chú ý trong bối cảnh tăng trưởng tín dụng thường được xem là một trong những động lực chính tạo ra thu nhập cho các ngân hàng thương mại. Việc dư nợ thu hẹp cho thấy Saigonbank chưa mở rộng được quy mô cho vay trong 9 tháng đầu năm, đồng thời có thể ảnh hưởng đến khả năng tăng trưởng thu nhập lãi trong các quý tiếp theo.
Xét theo cơ cấu khách hàng, dư nợ cho vay các tổ chức kinh tế đạt 8.591,37 tỷ đồng, tăng khoảng 3,1% so với cuối năm trước. Trong khi đó, dư nợ cho vay cá nhân giảm từ 17.962,67 tỷ đồng xuống 16.578,3 tỷ đồng, tương đương mức giảm khoảng 7,7%. Diễn biến này cho thấy tín dụng cá nhân là một trong những khu vực có sự thu hẹp đáng kể.
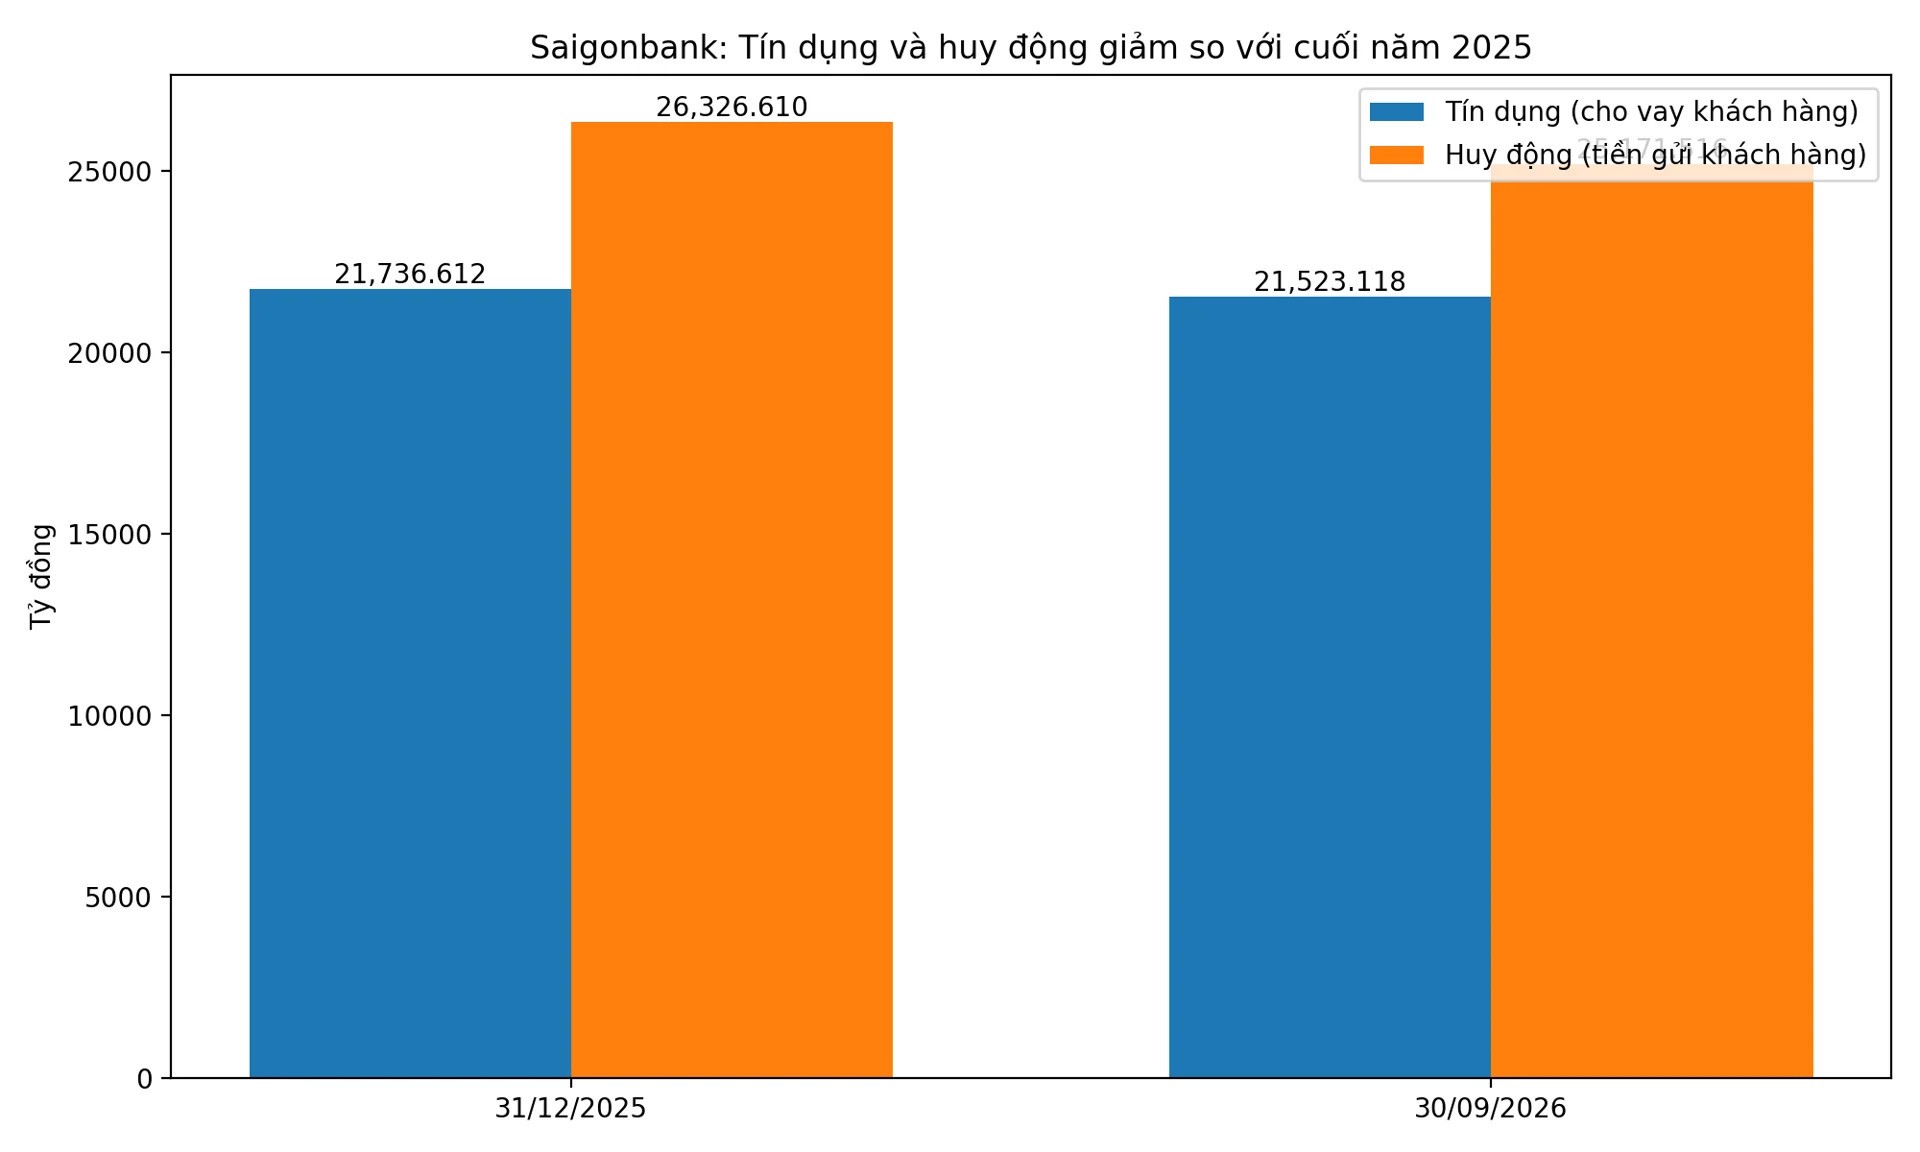
Ở phía nguồn vốn, tiền gửi khách hàng tại ngày 30/9 đạt 25.171,52 tỷ đồng, giảm 4,5% so với mức 26.326,61 tỷ đồng cuối năm 2025. Trong đó, tiền gửi không kỳ hạn giảm từ 2.565,97 tỷ đồng xuống 2.027,56 tỷ đồng, tương đương giảm khoảng 21%. Ngược lại, tiền gửi có kỳ hạn giảm nhẹ hơn, từ 23.718,13 tỷ đồng xuống 23.053,13 tỷ đồng.
Đáng chú ý, huy động từ khách hàng giảm nhanh hơn tín dụng, khiến tỷ lệ cho vay trên tiền gửi khách hàng xét theo số dư kế toán tăng từ khoảng 82,6% lên 85,5%. Đây không phải tỷ lệ LDR theo quy định của Ngân hàng Nhà nước, nhưng phản ánh dư địa nguồn vốn huy động từ khách hàng đang thu hẹp tương đối so với quy mô cho vay.
Trong khi đó, tiền gửi và vay các tổ chức tín dụng khác tăng từ 4.181,91 tỷ đồng lên 5.367,79 tỷ đồng, tương đương mức tăng 28,4%.
Chất lượng tín dụng là một trong những vấn đề đáng lưu ý trong báo cáo tài chính của Saigonbank. Tại ngày 30/9/2026, tổng nợ xấu nội bảng (nhóm 3–5) đạt 513,42 tỷ đồng, tăng khoảng 137,7 tỷ đồng, tương đương 36,7% so với cuối năm 2025. Tỷ lệ nợ xấu theo công bố của ngân hàng tăng từ khoảng 1,71% lên 2,35%.
Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 54,76 tỷ đồng lên 201,32 tỷ đồng, tương đương mức tăng gần 268%. Nợ nghi ngờ (nhóm 4) cũng tăng 65,5%, lên 179,89 tỷ đồng. Trong khi đó, nợ có khả năng mất vốn (nhóm 5) giảm từ 485,96 tỷ đồng xuống 285,22 tỷ đồng.
Một điểm đáng quan tâm khác là quy mô dự phòng rủi ro cho vay khách hàng cuối tháng 9 đạt 231,52 tỷ đồng, giảm nhẹ so với mức 236,15 tỷ đồng cuối năm 2025, trong khi nợ xấu gia tăng. Diễn biến này cho thấy cần tiếp tục theo dõi mức độ bao phủ nợ xấu và khả năng phải gia tăng trích lập dự phòng trong các kỳ tiếp theo.
Ở chiều tích cực, quy mô vốn chủ sở hữu của Saigonbank tăng từ 4.194,14 tỷ đồng cuối năm 2025 lên 4.247,01 tỷ đồng tại cuối tháng 9/2026. Tuy nhiên, tốc độ tích lũy vốn tương đối chậm trong bối cảnh lợi nhuận suy giảm mạnh.
Nam Anh/Đầu Tư Tài Chính