Nhà ở xã hội được nhiều chính sách ưu đãi
Một dự án được chấp thuận nhanh chưa chắc có thể khởi công nhanh. Khoảng cách này là phép thử đối với những chính sách thúc đẩy nhà ở xã hội mà TP HCM đang triển khai và xây dựng. Người cần nhà chỉ thực sự hưởng lợi khi thời gian xử lý hồ sơ được rút ngắn trên toàn bộ quá trình, từ chuẩn bị đất đến bàn giao căn hộ.
Ông Phạm Quốc Huy - Phó trưởng Phòng Hạ tầng kỹ thuật, Sở Xây dựng TP.HCM cho biết, thủ tục chấp thuận chủ trương đầu tư và chỉ định nhà đầu tư có thể còn 37 ngày với dự án trên đất doanh nghiệp đã có quyền sử dụng, 52 ngày với đất do Nhà nước trực tiếp quản lý. Bên cạnh đó, do chính sách hiện hành chưa đủ hấp dẫn doanh nghiệp, thành phố đang xây dựng nghị quyết ưu đãi mới.
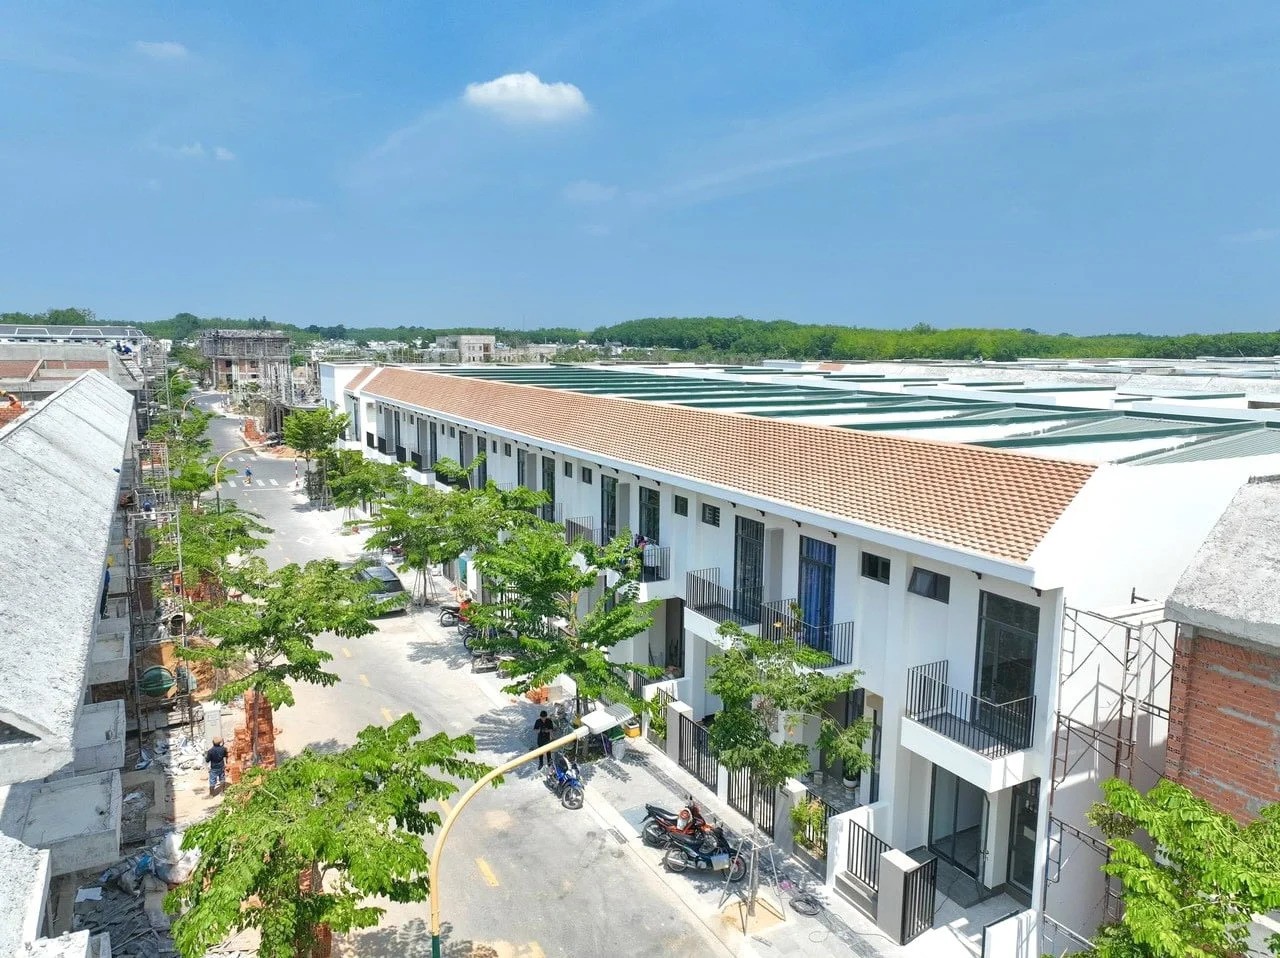
Trước đó, TP.HCM đã đưa nhà ở xã hội vào “luồng xanh”, bố trí chuyên viên hướng dẫn và xem trước hồ sơ. Với doanh nghiệp có quyền sử dụng đất, tổng thời gian giải quyết thủ tục hành chính tối đa là 132 ngày, gồm 62 ngày chuẩn bị điều kiện khởi công và 70 ngày quản lý đối tượng, kiểm tra nghiệm thu, kiểm tra giá bán.
Các mốc này có phạm vi khác nhau. 37 ngày dành cho những thủ tục chấp thuận, còn 132 ngày là tổng thời gian xử lý hành chính theo quy trình đã công bố. Không thể hiểu đó là thời hạn xây dựng và giao nhà. Nếu hồ sơ vẫn phải bổ sung nhiều lần, hoặc vướng mắc tiếp tục chuyển qua nhiều cơ quan, lợi ích của việc rút ngắn thời hạn sẽ bị hao hụt.
Theo Sở Xây dựng TP.HCM, từ đầu năm đến nay, thành phố hoàn thành 3 dự án với 2.283 căn, khởi công 13 dự án khoảng 14.000 căn; lũy kế có 25 dự án đang thi công với khoảng 22.900 căn. Nguồn cung đã chuyển động, nhưng số căn trên công trường thực tế còn chiếm tỷ lệ lớn đủ điều kiện đưa vào mở bán và sử dụng.
Theo Nghị quyết số 303/NQ-CP ngày 30/9/2026, chỉ tiêu giai đoạn 2026 đến 2030 của thành phố là 181.257 căn nhà ở xã hội, nhà ở cho thuê, trong đó có 52.000 căn cho thuê. Riêng năm 2026, chỉ tiêu được công bố là 9.000 căn. Sức ép hoàn thành đòi hỏi việc điều hành phải bám từng dự án, thay vì chỉ dừng ở tổng quy mô đăng ký.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoRea) cho rằng, để chính sách sớm phát huy hiệu quả, Thành phố cần một hồ sơ theo dõi chung cho mỗi dự án, thể hiện thủ tục đã hoàn tất, nội dung còn thiếu, cơ quan chịu trách nhiệm và hạn trả lời. Yêu cầu bổ sung phải được tổng hợp ngay từ đầu. Vướng mắc vượt thẩm quyền cần có đầu mối điều phối và thời hạn xử lý, tránh để doanh nghiệp tự đi tìm nơi tháo gỡ. Cơ chế ưu tiên chỉ có giá trị khi xác định được ai chịu trách nhiệm cho một hồ sơ chậm.
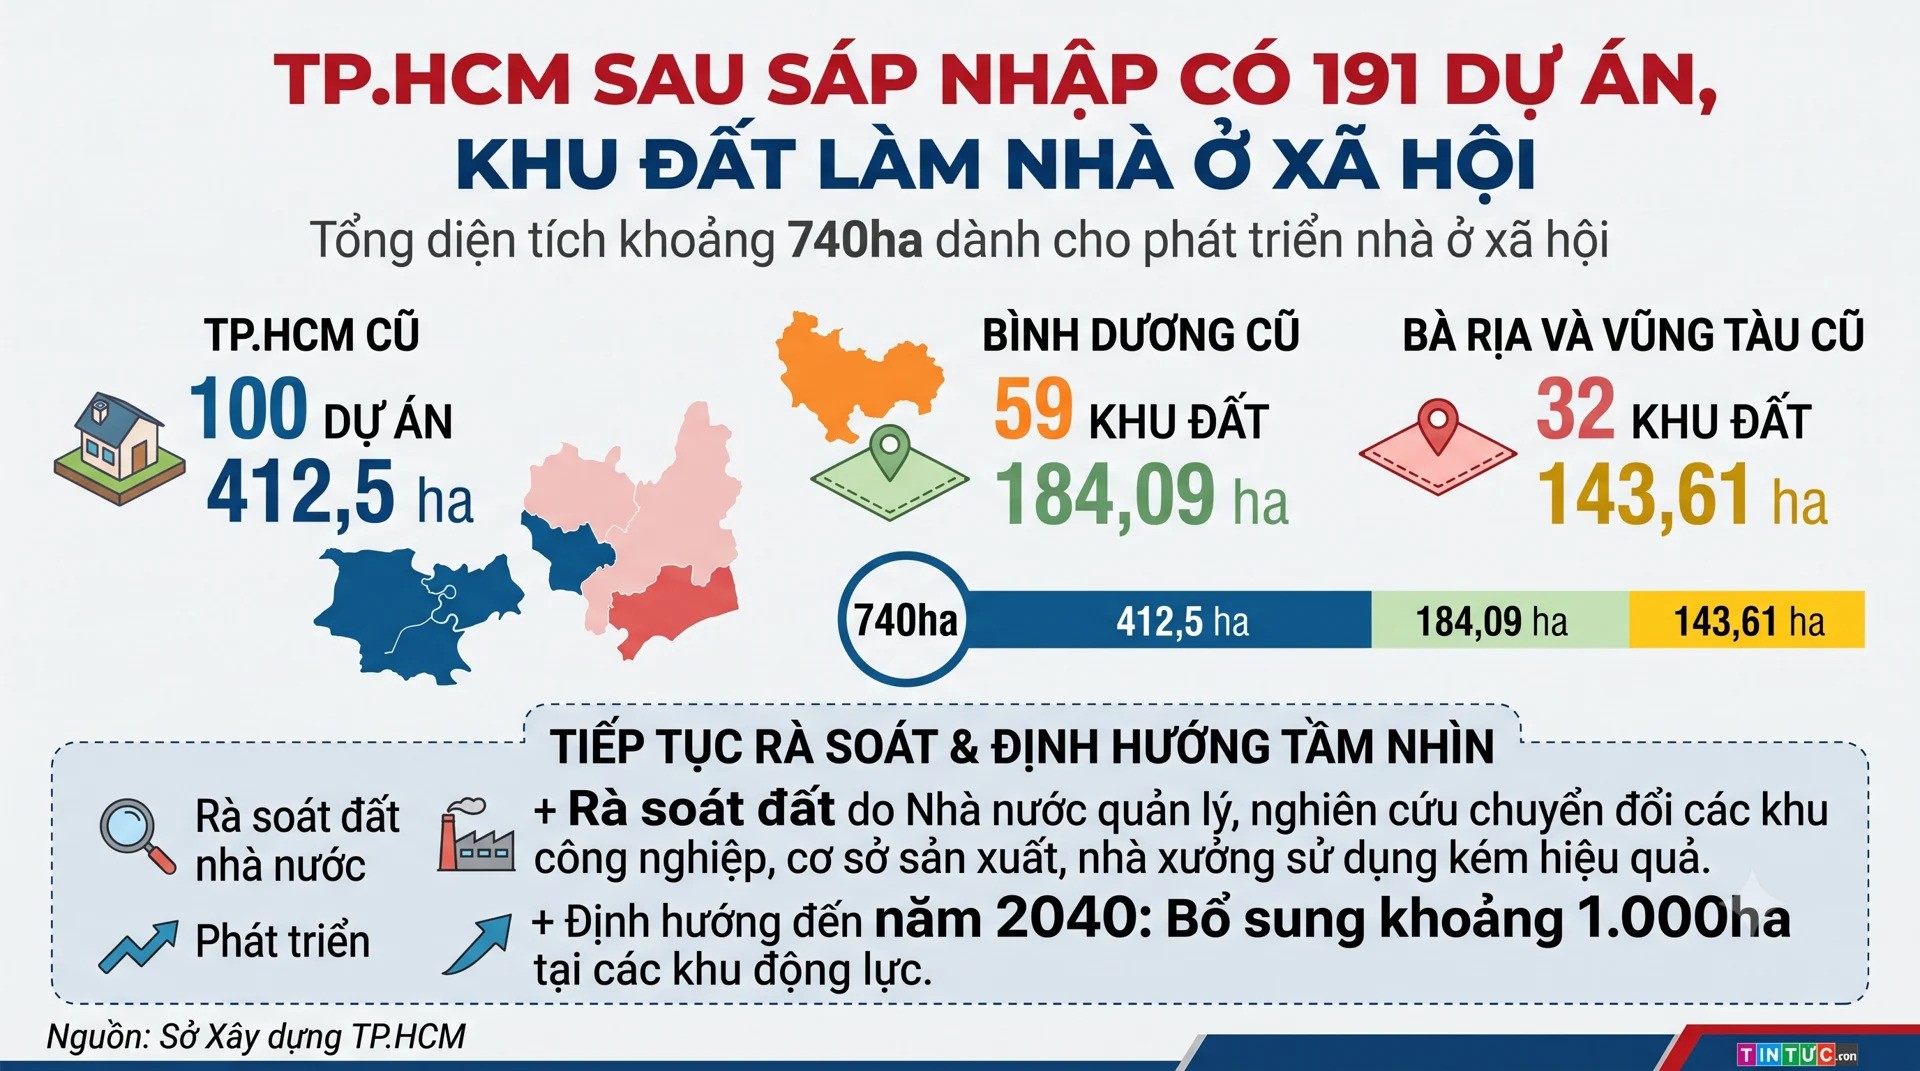
Quỹ đất cũng phải được kiểm kê theo khả năng triển khai. Sau sáp nhập, thành phố có 191 dự án, khu đất dành cho nhà ở xã hội, tổng diện tích khoảng 740 ha. Đất trong danh mục chưa đồng nghĩa với đất sạch. Cần tách rõ khu đất đã hoàn tất pháp lý, khu đất còn giải phóng mặt bằng và khu đất thiếu hạ tầng để tập trung nguồn lực đúng chỗ.
“Nhà ở xã hội với giao thông công cộng, trung tâm việc làm và dịch vụ. Đây là yêu cầu thiết thực. Một căn nhà có giá thấp nhưng quá xa nơi làm việc có thể khiến người dân trả thêm bằng tiền đi lại và thời gian mỗi ngày”, ông Châu phân tích. Hiệu quả sử dụng đất phải được tính cùng hiệu quả an cư.
Giải bài toán vốn cho Nhà ở xã hội
TP HCM đang hoàn thiện dự thảo hỗ trợ lãi suất cho dự án vay tại Công ty Đầu tư tài chính nhà nước TP Hồ Chí Minh (HFIC). Với nhà ở xã hội, nhà công nhân và ký túc xá, hạn mức khoản vay được hỗ trợ dự kiến tăng từ 200 tỷ đồng lên 300 tỷ đồng mỗi dự án, thời gian hỗ trợ từ tối đa 7 năm lên 10 năm.
Đây là đề xuất dự kiến thành phố trình Hội đồng nhân dân, chưa chính thức áp dụng. Các chuyên gia cho rằng, mức 300 tỷ đồng là hạn mức khoản vay được hỗ trợ lãi suất, không phải ngân sách cấp trực tiếp. Vì vậy, doanh nghiệp vẫn phải chứng minh hiệu quả dự án và khả năng trả nợ.
Theo Ngân hàng Nhà nước chi nhánh khu vực 2, trong 6 tháng đầu năm 2026, tại thành phố có 6 dự án được cam kết cho vay theo chương trình tín dụng nhà ở xã hội, nhà công nhân, cải tạo chung cư cũ, tổng hạn mức hơn 2.200 tỷ đồng. Có 5 dự án đã giải ngân, doanh số lũy kế gần 616 tỷ đồng. Chênh lệch giữa hạn mức cam kết và doanh số giải ngân chưa đủ để kết luận ngân hàng chậm cho vay, bởi vốn được rót theo tiến độ và điều kiện tín dụng. Điều cần làm là xác định phần vốn chưa giải ngân đang chờ pháp lý, điều kiện vay hay nhu cầu thực tế. Tăng hạn mức hỗ trợ sẽ ít ý nghĩa nếu dự án vẫn chưa vượt qua được cửa tiếp cận vốn.
Ông Lê Hữu Nghĩa, Giám đốc Công ty Lê Thành, đề nghị có tín dụng riêng cho dự án nhà cho thuê với lãi suất khoảng 4% đến 5%, thời hạn 10 đến 15 năm. Theo ông Nghĩa, thời gian thu hồi vốn dài khiến loại hình này khó hấp dẫn doanh nghiệp khi sử dụng vốn thương mại có chi phí cao. Nhà để bán có nguồn thu khi đủ điều kiện kinh doanh, còn nhà cho thuê thu tiền dần qua nhiều năm. Với mục tiêu 52.000 căn cho thuê, thành phố cần tính kỳ hạn vay, thời gian ân hạn và mức hỗ trợ theo dòng tiền, khả năng lấp đầy và chi phí vận hành.
Nhiều chuyên gia cũng cho rằng, việc rà soát pháp lý và thẩm định tín dụng nên phối hợp từ giai đoạn chuẩn bị, giúp doanh nghiệp sớm biết khả năng vay và điều kiện giải ngân. Đồng thời, ưu đãi phải được phản ánh trong việc xác định giá bán, giá thuê. Thời gian và chi phí vốn giảm cần cải thiện khả năng chi trả của người dân.
Thành phố cũng cần công khai tiến độ xử lý, tiến độ giải ngân và những điểm nghẽn của từng dự án để kịp thời điều chỉnh. Chính sách nhà ở xã hội có sức thuyết phục khi doanh nghiệp biết hồ sơ được giải quyết khi nào, công trường có vốn để tiếp tục và người dân có căn hộ bảo đảm chất lượng với giá phù hợp. Chỉ khi đó, những chính sách ưu tiên phát triển nhà ở xã hội của TP.HCM mới thật sự phát huy được giá trị và đi vào cuộc sống.
An Sơn/Đầu Tư Tài Chính